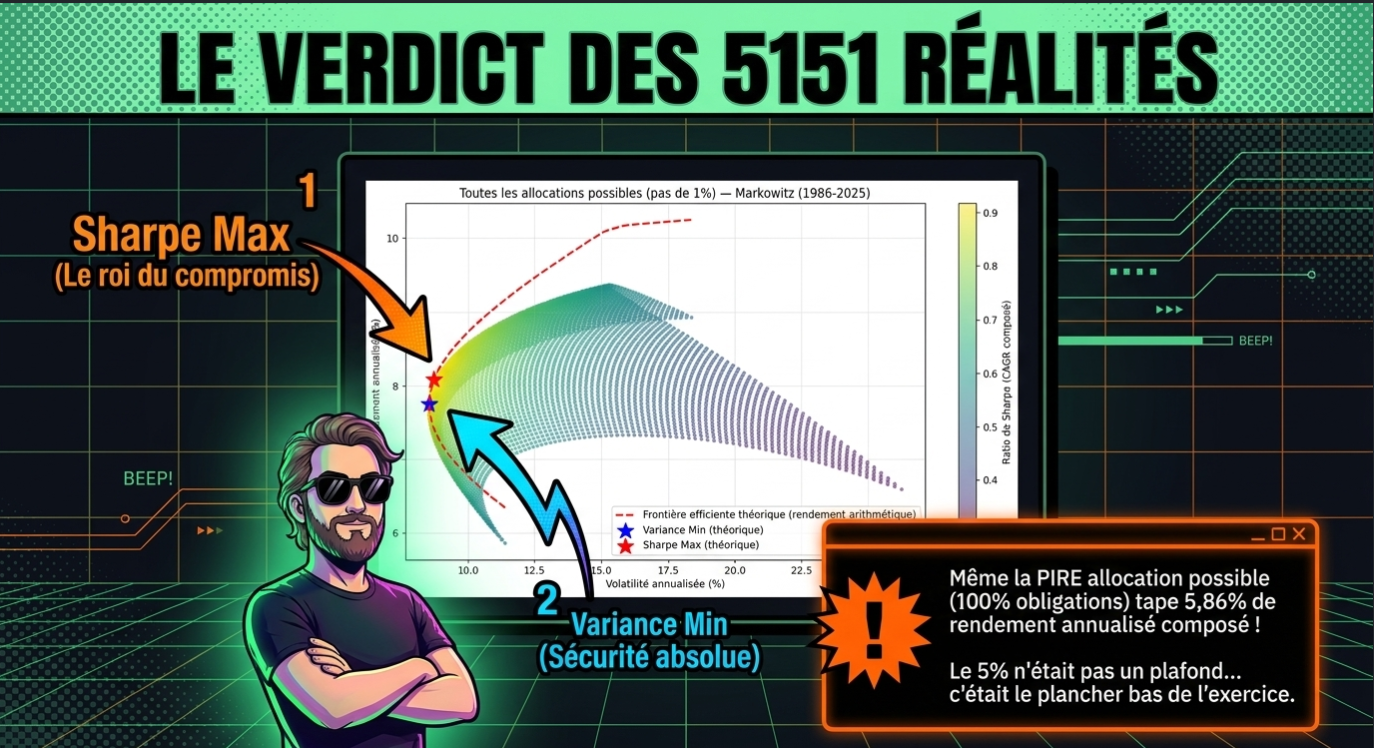
Est-il vraiment impossible d’avoir 5% de rendement sur 40 ans ? J’ai testé 5151 portefeuilles pour le savoir
TL;DR : Sur 5151 allocations testées entre actions US, obligations US et or (données réelles 1985-2025), même la pire…
Read article →
5% par an en Bourse est-ce vraiment un mythe ? Réponse en Python
Est-il possible d’obtenir 5 % de rendement annualisé sur 40 ans ? Backtest Python de 5 151 portefeuilles combinant S&P…
Read article →
5% par an en Bourse est-ce vraiment un mythe ? Réponse en Python
Est-il possible d’obtenir 5 % de rendement annualisé sur 40 ans ? Backtest Python de 5 151 portefeuilles combinant S&P…
Read article →
La technologie médicale qui va ruiner ton portefeuille boursier.
Appliquer un algorithme médical conçu pour lire des électrocardiogrammes sur les marchés financiers est une hérésie…
Read article →
Overfitting en trading algorithmique : comment l’éviter
TL;DR : ce qu’il faut retenir sur l’overfitting en trading algorithmique L’overfitting, ou suroptimisation, transforme…
Read article →
Ton backtest parfait est une machine à perdre de l’argent
Ton backtest parfait est une machine à perdre de l’argent Vidéo accompagnant cet article Overfitting en trading…
Read article →
Trading quantitatif vs investissement traditionnel : quelles différences ?
TL;DR — Le trading quantitatif applique des modèles mathématiques pour décider, sans intuition ni panique. Un système…
Read article →
Trading algorithmique vs trading traditionnel : Quel est le plus risqué ?
Le trading algorithmique gère 80% des marchés mondiaux. Découvre comment les modèles quantitatifs éliminent les biais…
Read article →